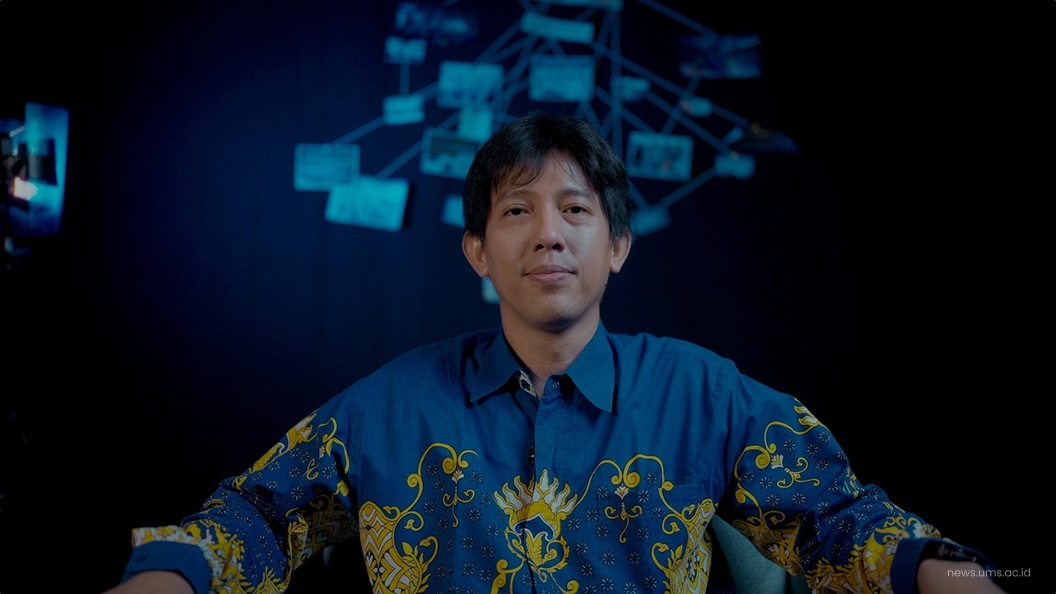

muhammadiyahkaranganyar.or.id, KARANGANYAR — Generasi Z (Gen Z) didorong untuk segera merombak strategi perencanaan keuangan jangka panjang guna menghadapi lonjakan biaya hidup, kesenjangan pendapatan, serta terbatasnya akses kepemilikan rumah. Hal tersebut ditegaskan oleh Akademisi Program Studi Manajemen Fakultas Ekonomi dan Bisnis (FEB) Universitas Muhammadiyah Surakarta (UMS), Muhammad Randhy Kurniawan, SE., MBA.,merespons fenomena tekanan ekonomi yang kian membebankan anak muda.
Randhy mengungkapkan, akumulasi inflasi di Indonesia sejak tahun 2013 hingga saat ini telah menyentuh angka sekitar 32 persen. Di sisi lain, kenaikan gaji pekerja pada awal karier cenderung belum mampu mengimbangi pesatnya kenaikan harga kebutuhan dasar. Menurutnya, membandingkan standar gaji awal karier seperti Rp3 juta dengan biaya hidup masa kini sudah tidak apple-to-apple.
Kondisi tersebut berdampak langsung pada kemampuan Gen Z untuk memiliki hunian pribadi melalui skema Kredit Pemilikan Rumah (KPR). Selain faktor kesenjangan harga rumah, aspek kelayakan perbankan (bankability) menjadi ganjalan utama, khususnya bagi anak muda yang bekerja di sektor informal maupun pekerja lepas (freelance). Kendati memiliki kemampuan bayar, persyaratan administratif seperti slip gaji tetap membatasi aksesibilitas mereka terhadap perbankan.
Di tengah ketidakpastian tersebut, muncul fenomena doom spending, yakni kebiasaan membelanjakan uang demi kepuasan sesaat seperti nongkrong, menikmati hiburan, hingga membeli barang sebagai self-reward. Randhy menilai perilaku ini bukan sekadar bentuk pemborosan, melainkan reaksi pelarian ketika anak muda merasa target finansial jangka panjang semakin sulit dicapai.
Untuk keluar dari jebakan pola konsumsi jangka pendek, Randhy mengimbau Gen Z menerapkan tiga prioritas alokasi pendapatan. Pertama, membangun dana darurat secara terencana. Kedua, menyisihkan dana untuk investasi pada instrumen atau aset yang likuid sehingga mudah dicairkan saat dibutuhkan. Ketiga, mengalokasikan sisa pendapatan untuk pemenuhan kebutuhan harian.
Beberapa langkah praktis juga perlu dibiasakan, mulai dari menabung dalam jumlah kecil, menetapkan tujuan keuangan yang jelas, hingga memangkas utang konsumtif. Ia turut mengingatkan anak muda agar lebih kritis dalam menyerap rekomendasi investasi dari influencer di platform media sosial seperti TikTok dan Instagram dengan memverifikasi data sesuai kondisi finansial masing-masing.
Lebih jauh, Gen Z didorong untuk mendefinisikan ulang ukuran kesuksesan finansial yang tidak melulu diukur dari kepemilikan rumah atau mobil semata. Fondasi terpenting adalah keberlanjutan dan ketahanan ekonomi pribadi melalui perencanaan terarah.
“Paling tidak, mereka mempunyai perencanaan finansial yang tepat, baik, dan benar. Mereka harus mempunyai plan lima sampai sepuluh tahun ke depan, bahkan 20 tahun ke depan. Jangan hanya berpikir satu atau dua tahun ke depan,” ujar Randhy.
Editor: Asef Dwi Nugroho, S.I.Kom.